当サイトの記事は、王立カナダ造幣局・国税庁など公的機関の情報、田中貴金属工業など地金商の公表価格、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。金価格・金貨の価格は記事執筆日時点の参考値で、日々変わります。
メイプルリーフ金貨を売ろうと思った時、ふと『これって税金がかかるのかな』と不安になりますよね。金の値段が上がっていると聞くと、なおさら気になるはずです。
結論から言うと、メイプルリーフ金貨の売却で利益が出ると、原則として譲渡所得として税金の対象になります。ただし年50万円の特別控除があるので、利益がその範囲に収まれば、課税される譲渡所得は残りません。
この記事では、国税庁の情報だけを使って、税金がかかる仕組みと計算の流れを、前提を置いた例でお伝えします。
 金貨を持っている人
ずっと前に買った1オンスのメイプルリーフ金貨を、数年前に買い足した分と一緒に売ろうと思っています。税金ってどれくらい気にすればいいんでしょう?
 案内役
まずは「いつ・いくらで買ったか」が大事になります。仕組みを知っておくと、どこまで気にすればいいかが見えてきますよ。
金貨を売った利益は、何の所得になる?
最初に、メイプルリーフ金貨を売った利益が税金の上でどう扱われるかを見ておきましょう。
国税庁のタックスアンサーNo.3161「金地金の譲渡による所得」では、金地金を売った時の所得は、原則として譲渡所得になり、給与所得など他の所得と合わせて総合課税の対象とされています。
『でも、それは金地金の話で、金貨は違うのでは?』と思った方もいますよね。
実は、このタックスアンサーの本文には「金地金」としか書かれていません。一方で、国税庁の報道発表の参考資料には、「金地金等(金・白金地金、金貨・白金貨)の譲渡によって大きな譲渡益が生じた場合は、原則として、総合課税の譲渡所得として課税」とあります。
- メイプルリーフ金貨を売った利益は、原則として総合課税の譲渡所得
- 税金の対象は、売った金額そのものではなく儲け(譲渡益)の部分
- 年50万円の特別控除があり、持っていた期間が5年を超えると、さらに2分の1になる
- 1回の売却が200万円を超えると、買い取った事業者が税務署に支払調書を出す
なお、営利を目的として続けて売っている場合は、譲渡所得ではなく事業所得や雑所得になるとされています。手元の金貨を何枚か手放すような場合は、譲渡所得の考え方で見ておけばよいでしょう。
例えば、昔買った1/10オンスを数枚だけ手放す人と、利益を目的に金貨の売り買いを繰り返している人とでは、扱いが変わる可能性があるということです。自分がどちらに当たるか迷う時は、税務署に聞いてみてください。
元の説明は国税庁のタックスアンサー No.3161で確かめられます。
税金の対象は「売った金額」ではなく「儲け」
実は、ここを勘違いしやすいんです。税金の計算のもとになるのは、買取店から受け取った金額そのものではありません。
売った金額から、買った時の金額などを引いた「儲け」の部分が譲渡益です。例えば、買った値段と同じくらいで売れたなら、儲けはほとんどありませんよね。
- 売った金額(買取店の計算書に書かれた金額)
- 買った時の金額(購入価格。計算書・明細・メモなど)
- 持っていた期間(買った日と売った日)
この3つがそろうと、自分の場合のおおよその見通しが立ちます。買った時の金額が分からない場合の扱いは、税務署に確かめてみてください。
「売った金額」は計算書で確かめる
売った金額は、買取店が出す計算書や明細で確かめるのが確実です。店によっては、買取代金とは別に振込手数料などがかかることもあります。
例えば田中貴金属は、売却代金を口座に振り込む時の振込手数料はお客様の負担だと案内しています。こうした費用を譲渡益の計算でどう扱うかは、税務署に確かめておくと安心です。
損が出た時はどうなる?
買った時より安く売った場合は、儲けがマイナスになります。仮に1オンスを750,000円で買い、692,758円で売った場合、差は−57,242円です。
この場合、その金貨の売却で課税される譲渡所得は生まれません。ただ、マイナス分をほかの所得とどう差し引きできるかは、この記事では国税庁の説明を確認できていません。気になる方は税務署に相談してみてください。
今の買取価格の目安は、田中貴金属工業の公表値で確かめられます。以降の計算例は、この値を売った金額として使います。
| サイズ | 店頭買取価格(税込・1枚) |
|---|---|
| 1オンス | 692,758円 |
| 1/2オンス | 345,699円 |
| 1/4オンス | 171,533円 |
| 1/10オンス | 68,767円 |
(田中貴金属工業 2026年10月20日17:00公表。記事執筆日時点の参考値)
金貨を持っている人売った金額が大きくても、買った金額も高ければ、儲けは小さいということですか?
案内役そのとおりです。だから、購入価格の記録がとても大事なんです。売った後の計算書も一緒に残しておきましょう。
5年以内か5年超かで、計算はこう変わる
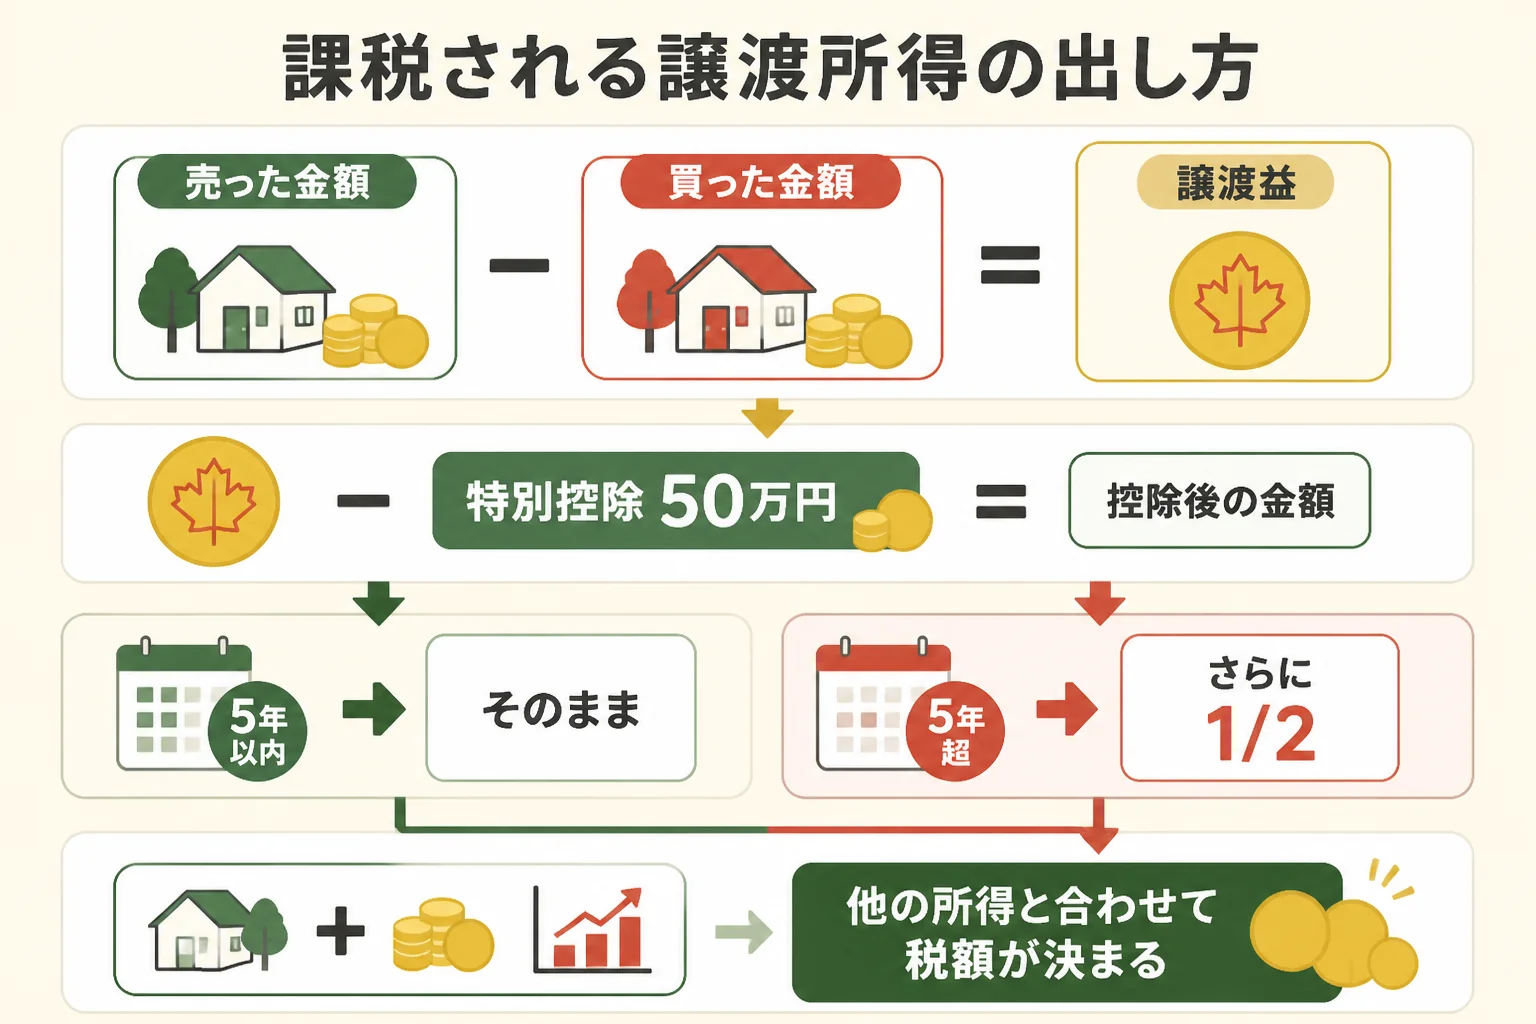
譲渡所得は、メイプルリーフ金貨を持っていた期間で計算が変わります。国税庁のタックスアンサーNo.3161の考え方を表にすると、次のとおりです。
| 持っていた期間 | 課税される譲渡所得 |
|---|---|
| 5年以内 | 譲渡益の合計から特別控除50万円を引いた額 |
| 5年超 | 特別控除50万円を引いた後、さらに2分の1にした額 |
『5年を超えると半分になるのは大きい』と感じた方も多いはずです。
持っていた期間は金貨ごとに確かめる
何年かに分けて買い足した方は、金貨ごとに買った時期が違いますよね。例えば、10年前に買った1オンスと、3年前に買った1/4オンスを一緒に売るような場合です。
この場合、1オンスは5年超、1/4オンスは5年以内の金貨として、分けて考えることになります。購入時の書類に日付があれば、金貨ごとにメモしておきましょう。
ここからは、仮の数字で流れを追ってみます。
ここでの計算例は、どれも買った値段以外の費用はないものとし、その年にほかの譲渡益はないものとしています。
例1:儲けが50万円以内に収まる場合
仮に、1/2オンスを1枚100,000円で2枚買い、田中貴金属の公表値と同じ1枚345,699円で売った場合です(5年超)。
| 項目 | 金額 |
|---|---|
| 売った金額 | 345,699円×2枚=691,398円 |
| 買った金額 | 100,000円×2枚=200,000円 |
| 譲渡益 | 491,398円 |
| 特別控除 | 491,398円(50万円まで引ける) |
| 課税される譲渡所得 | 0円 |
譲渡益が50万円に届かないので、特別控除で全部引けます。この場合、課税される譲渡所得は残りません。
例2:儲けが50万円を超える場合
仮に、1オンスを1枚250,000円で4枚買い、1枚692,758円で売った場合です。
| 項目 | 5年超の場合 | 5年以内の場合 |
|---|---|---|
| 売った金額 | 2,771,032円 | 2,771,032円 |
| 買った金額 | 1,000,000円 | 1,000,000円 |
| 譲渡益 | 1,771,032円 | 1,771,032円 |
| 特別控除後 | 1,271,032円 | 1,271,032円 |
| 課税される譲渡所得 | 635,516円(2分の1) | 1,271,032円 |
同じ金貨を同じ値段で売っても、持っていた期間で課税される譲渡所得が2倍違ってきます。
金貨を持っている人5年までもう少しという金貨なら、待った方がいいんでしょうか?
案内役仕組みの上では5年を超えると2分の1になります。ただ、その間に金の値段も動くので、待つかどうかは税金だけで決めない方が落ち着きますよ。
課税される譲渡所得は、給与など他の所得と合わせて税額が決まります。実際の税額は人によって違うので、この記事では出していません。
50万円の特別控除は「1年分まとめて」使う
特別控除の50万円は、売るたびに使えるわけではありません。ここは誤解しやすいところです。
国税庁の説明では、特別控除はその年の総合課税の譲渡益の合計に対して50万円までです。金貨を何回かに分けて売っても、1年の合計で50万円が上限になります。
同じ年に、金貨以外の総合課税の譲渡益がある場合も、合わせて50万円が上限です。年の途中で何度か売る予定がある方は、合計で考えておきましょう。
例えば、春に1/4オンスを売って譲渡益が30万円出て、秋に1/2オンスを売って譲渡益が30万円出たとします。どちらも5年超の金貨なら、合計60万円から50万円を引いた10万円を2分の1にした5万円が、課税される譲渡所得になります。
5年以内と5年超の金貨を同じ年に売った場合
短期(5年以内)と長期(5年超)の両方がある場合は、合わせて50万円が上限で、短期の分から先に引くとされています。
仮に、同じ年に5年以内の金貨で譲渡益が300,000円、5年超の金貨で譲渡益が400,000円出た場合で考えます。
| 順番 | 5年以内の分 | 5年超の分 |
|---|---|---|
| 譲渡益 | 300,000円 | 400,000円 |
| 特別控除(短期から先に) | 300,000円を引く | 残りの200,000円を引く |
| 控除後 | 0円 | 200,000円 |
| 課税される譲渡所得 | 0円 | 100,000円(2分の1) |
合計すると、課税される譲渡所得は100,000円です。短期の分から先に控除を使うので、こういう順番になるんですね。
金貨を持っている人売る時期を分ければ、毎年50万円ずつ使えるということですか?
案内役特別控除は年ごとの合計に対するものなので、仕組みとしてはそう読めます。ただ、売る時期は税金だけでなく、ご自分の予定で決めるのがおすすめです。迷う時は税務署か税理士に相談してみてください。
200万円を超えると支払調書が出る
もう一つ知っておきたいのが、支払調書の仕組みです。所得税法第224条の6は、金地金や金貨などを「金地金等」として対象にしています。
所得税法施行令第350条の7では、基準の金額を200万円としています。国税庁の説明では、金地金等の売買を業として行う者が、国内で200万円超の対価を支払う場合に、税務署へ支払調書を出すことが義務付けられています。
| 項目 | 内容 |
|---|---|
| 出す人 | 金地金等の売買を業として行う者(買い取った店) |
| 基準 | 1回の支払金額が200万円超 |
| 金額の見方 | 買取手数料などを差し引く前の金額(田中貴金属のFAQ) |
| 提出の時期 | 支払確定日の翌月末日 |
| 種類欄の記載例 | 金地金、白金地金、メープル金貨、イーグル白金貨など |
国税庁の記載要領に「メープル金貨」が例として挙がっているので、メイプルリーフ金貨がこの仕組みの対象になることがはっきり分かりますね。
例2のように1オンス4枚を1回で売ると、支払金額は2,771,032円で200万円を超えます。田中貴金属は、200万円を超える売却ではマイナンバー確認書類が必要だと案内しています。
支払調書が出ても、税金が大きいとは限らない
『支払調書が出る=たくさん税金を払う』と思ってしまいがちですよね。でも、支払調書の基準は売った金額で、税金のもとになるのは儲けの部分です。
仮に、1オンスを1枚650,000円で3枚買い、1枚692,758円で3枚まとめて売った場合で考えます。
| 項目 | 金額 |
|---|---|
| 売った金額(1回の支払金額) | 2,078,274円(200万円超なので支払調書の対象) |
| 買った金額 | 1,950,000円 |
| 譲渡益 | 128,274円 |
| 課税される譲渡所得 | 0円(特別控除50万円の範囲。ほかの譲渡益がない場合) |
このように、支払調書が出る取引でも、儲けが小さければ課税される譲渡所得は残らないこともあります。逆に言えば、支払調書の有無だけで判断しないことが大事です。
詳しくは支払調書が出る場合の記事で紹介しています。
知恵袋で見かける税金の質問に答えます
メイプルリーフ金貨を売った時の税金については、知恵袋でもよく質問が寄せられています。2つを取り上げます。
「祖父から譲り受けた金貨を売ったら、税金はかかる?」
おじいさんから金貨を譲り受けて、売ろうか考えているという質問です。もらった金貨や相続した金貨は、自分で買った金貨とは考え方が変わる部分があります。
田中貴金属は、地金・金貨・プラチナコインは相続税(贈与税)の対象だと案内しています。相続税法第22条では、相続や贈与で取得した財産の価額は、取得の時の時価によるとされています。
一方で、もらった金貨を売った時の取得費や、持っていた期間の数え方については、この記事では国税庁の個別の説明を確認できていません。もらい方によって変わる可能性があるので、税務署に確かめてみてください。
相続した金貨の進め方は相続したメイプルリーフ金貨の扱いで、遺品から出てきた場合は遺品のメイプルリーフ金貨を売る記事で紹介しています。
「200万円を超えると支払調書が出るなら、分けて売ればいい?」
1回200万円を超えると支払調書が出ることを知っていて、分けて売るとどうなるのか気にしている質問です。
支払調書は、買い取った事業者が税務署に出す書類です。一方で、譲渡所得の計算は、その年の譲渡益の合計で決まります。
つまり、支払調書が出るかどうかと、税金の対象になるかどうかは別の話なんです。分けて売っても、1年の譲渡益の合計で考える点は変わりません。
案内役支払調書が出ないから申告しなくていい、とはなりません。分けるかどうかより、1年の合計の儲けがいくらかを先に確かめておきましょう。
売る前にしておきたい準備
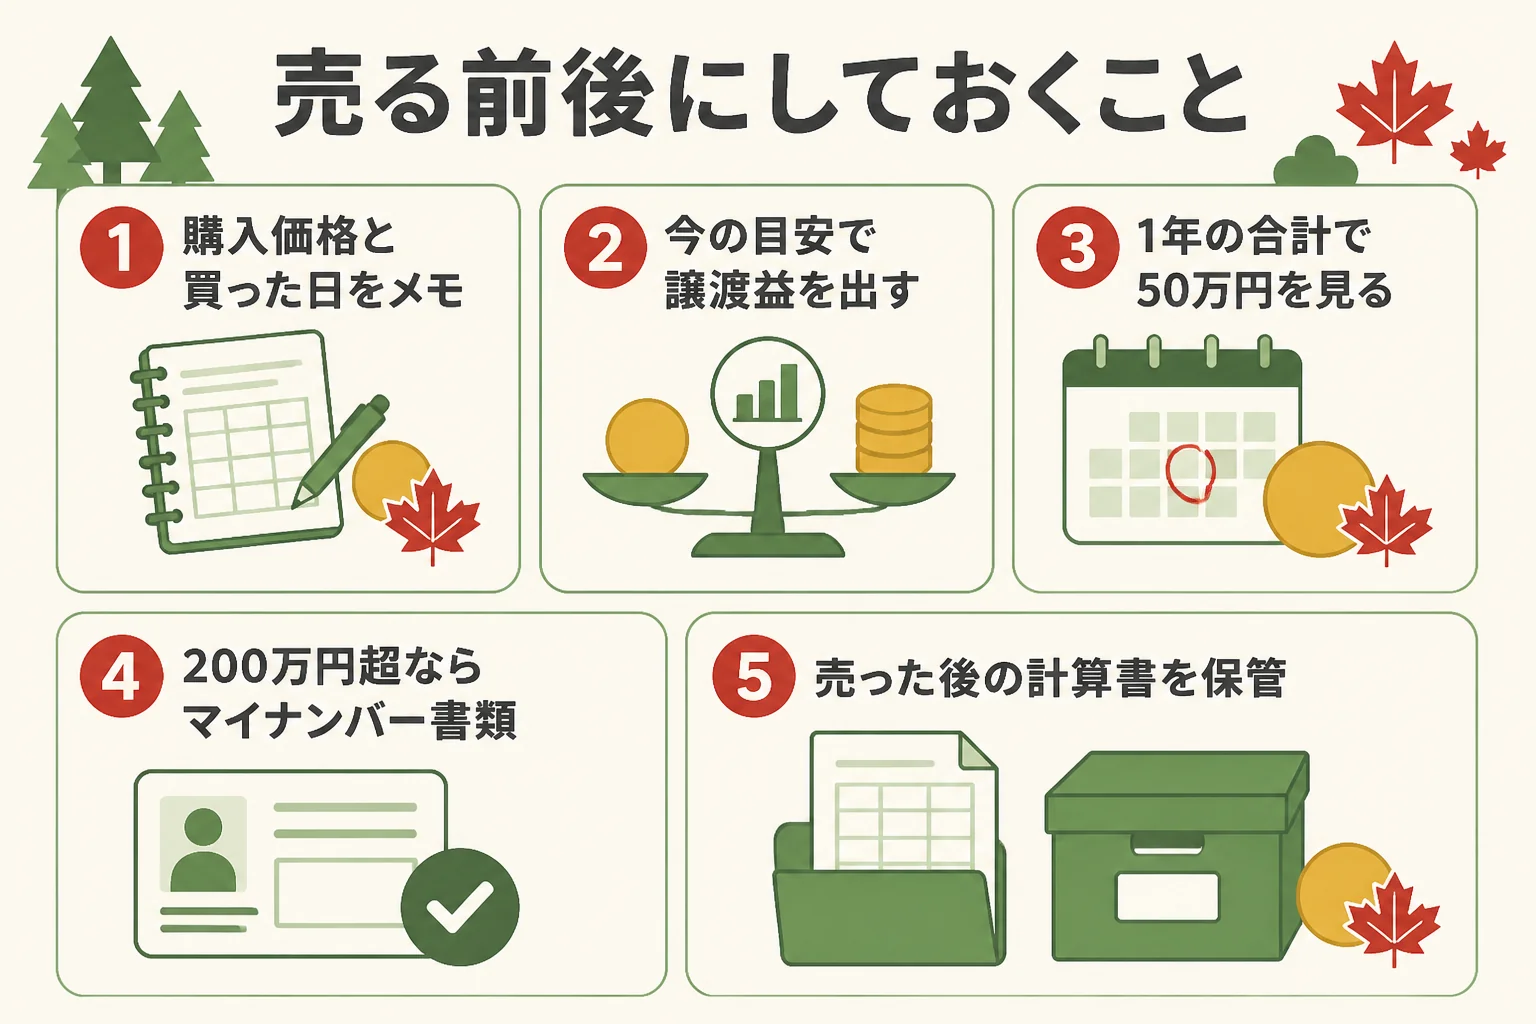
税金の心配を減らすには、売る前の準備がいちばん効きます。次の順番で進めてみてください。
- 購入時の計算書や明細を探して、購入価格と買った日をメモする
- 今の買取価格の目安を調べて、おおよその譲渡益を出す
- 同じ年に売る予定のほかの物も合わせて、50万円の範囲に収まりそうか見ておく
- 200万円を超えそうなら、マイナンバー確認書類を用意する
- 売った後の計算書は捨てずに保管する
購入価格の記録がない時に、今からできること
『書類はもう捨ててしまったかも』という方もいますよね。あきらめる前に、次の場所を探してみてください。
銀行の通帳やクレジットカードの明細には、購入した日と金額が残っていることがあります。購入した店に、購入時の記録が残っていないか問い合わせてみるのも一つの方法です。
それでも分からない時の扱いは、売る前に税務署に相談しておくと安心です。
自分がどのケースに当てはまるか、早見表で確かめてみてください。
| あなたの状況 | 次に確かめたいこと |
|---|---|
| 1年の譲渡益の合計が50万円以下になりそう | ほかの譲渡益と合わせても収まるか |
| 50万円を超え、5年超の金貨だけ | 控除後の額の2分の1が課税される譲渡所得 |
| 50万円を超え、5年以内の金貨がある | 短期の分から控除を使う順番 |
| 1回の売却が200万円を超えそう | マイナンバー確認書類と支払調書 |
| もらった・相続した金貨 | 取得費と期間の数え方を税務署に確認 |
| 購入価格より安く売れそう | 損が出た時の扱いを税務署に確認 |
田中貴金属は「御計算書は再発行できませんので、大切に保管してください」と案内しています。売った後の書類も、購入時の書類と一緒にしまっておきましょう。
申告が必要かどうかや準備する書類は、確定申告の記事で詳しく紹介しています。個別の判断は、税務署か税理士に相談してみてください。
譲渡益の見通しを立てるには、売る金額の目安が必要です。査定料が無料の店で、今いくらになるのか聞いておくと計算しやすくなります。例えばおたからやは、査定料・鑑定料はかからず、相場確認だけでも利用できると案内しています。
PR|金貨・金の買取
メイプルリーフ金貨の査定額を確かめる
1オンスから1/20オンスまで、ケースから出した金貨やペンダントに加工した金貨も査定してもらえます。店頭のほか出張査定やLINE査定も選べるので、当日の金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件は公式サイトで確認してください。
よくある質問
メイプルリーフ金貨を売却すると税金はかかりますか?
利益(譲渡益)が出れば、原則として総合課税の譲渡所得の対象になります。ただし年50万円の特別控除があるので、利益がその範囲なら課税される譲渡所得は残りません。
5年を超えて持っていると何が変わりますか?
特別控除50万円を引いた後の額を、さらに2分の1にした額が課税される譲渡所得になります。持っていた期間が5年以内なら、2分の1にはなりません。
50万円の特別控除は売るたびに使えますか?
使えません。その年の総合課税の譲渡益の合計に対して50万円までです。何回かに分けて売っても、1年の合計で考えます。
200万円以下の売却なら税金はかかりませんか?
200万円は支払調書が出るかどうかの基準で、税金がかかるかどうかの基準ではありません。税金は、その年の譲渡益の合計で考えます。
相続した金貨を売った時はどうなりますか?
田中貴金属は、金貨は相続税(贈与税)の対象と案内しています。売った時の取得費や期間の扱いは状況によるので、税務署か税理士に確かめてください。
まとめ
- メイプルリーフ金貨を売った利益は、原則として総合課税の譲渡所得になる
- 税金の対象は売った金額ではなく、購入価格などを引いた儲けの部分
- 年50万円の特別控除があり、5年超ならさらに2分の1。控除は1年分の合計で50万円まで
- 1回の支払金額が200万円を超えると、買い取った店が税務署に支払調書を出す
- 売り方全体はメイプルリーフ金貨の買取ガイドで確かめられる



コメント